La DIAN bajará al 4,5 % la mora y al 15 % las sanciones de los contribuyentes damnificados: plazo hasta el 19 de noviembre
Podrán acceder personas y empresas afectadas directamente por el sismo en los municipios de la emergencia. Las cuotas podrán extenderse hasta 36 meses.
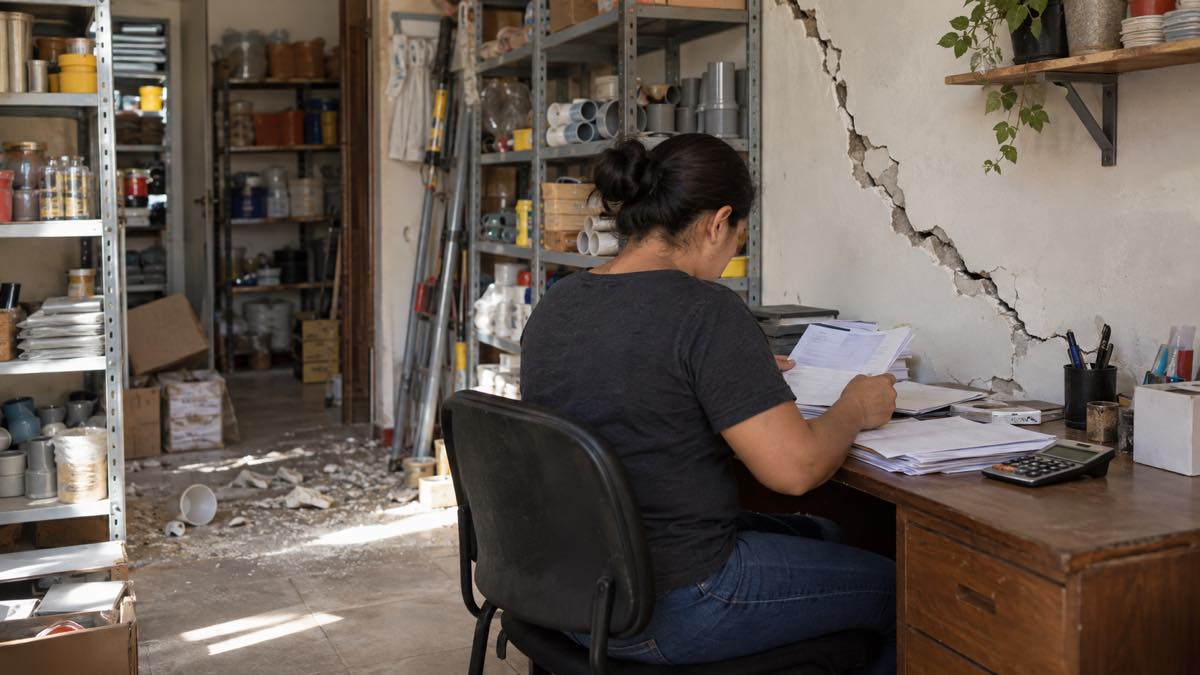
Los contribuyentes damnificados podrán abaratar deudas, reorganizar pagos y cerrar litigios tributarios. El paquete también protege ciertas ayudas en especie y permite aportar recursos a la reconstrucción mediante saldos disponibles ante la administración tributaria.
El beneficio exige estar dentro del territorio de la emergencia y demostrar afectación directa por el terremoto. Por eso no es una amnistía para todos los morosos del país, aunque una persona inicialmente ausente de los registros puede probar el daño por otros medios verificables.
El Gobierno nacional fijó las condiciones en el Decreto 1419, sobre medidas tributarias, aduaneras y cambiarias, del 17 de septiembre de 2026. No es una condonación: siempre debe pagarse el ciento por ciento del impuesto o de la obligación principal.
¿Quién puede usar estos alivios?
Pueden usarlos las personas naturales o jurídicas afectadas directamente por el sismo del 10 de agosto en los municipios incluidos en la emergencia. La acreditación corresponde a las autoridades del sistema de gestión del riesgo, mediante registros oficiales o mecanismos complementarios, y el daño debe poder verificarse.
El ámbito corresponde a 496 municipios de 16 departamentos identificados en el reporte oficial. La referencia territorial está en el Decreto 1348 de la Presidencia de la República, del 31 de agosto de 2026. Otros municipios pueden incorporarse después mediante un nuevo decreto legislativo.
Para los acuerdos del capítulo II cuenta el domicilio fiscal al día del sismo registrado en el RUT, Registro Único Tributario que identifica y ubica a los obligados ante la administración. Un cambio posterior del RUT no habilita el beneficio, salvo prueba de que el domicilio ya estaba allí.
Tendencias:
➜ California subirá su salario mínimo a US$17,40 en 2027: el cambio también eleva a US$72.384 el umbral para ciertos empleados
➜ ¿Le faltan semanas para pensionarse? Tres fallos de 2026 aclaran cuándo deben contarlas aunque el empleador no haya pagado
➜ FOMAG alerta por patrones anómalos en incapacidades: qué pasa con más de 340.000 docentes
El artículo 9 nombra ampliamente a contribuyentes, responsables y deudores en mora, pero el artículo 1 limita todas las medidas por territorio y afectación. La administración tributaria tendrá que precisar cómo se demuestra esa afectación para la reducción de mora y sanciones.
¿Debo plata a la DIAN: cuánto me ahorro si pago antes del 19 de noviembre?
En una deuda de $10 millones con un año de mora, los intereses serían unos $450.000 al 4,5 %, frente a unos $2.724.000 al 27,24 %. Es un cálculo simple anual, sin capitalización ni variaciones durante el periodo, que muestra un ahorro aproximado de $2.274.000.
La comparación usa la certificación de la Superintendencia Financiera para septiembre de 2026, Resolución 1260 del 31 de agosto. El Estatuto Tributario, compendio nacional de reglas fiscales, fija la mora ordinaria en la usura menos dos puntos. El 27,24 % es la tasa anual de septiembre y puede cambiar cada mes.
Si la sanción liquidada fuera de $5 millones, pagar el 15 % equivaldría a $750.000 y la rebaja sería de $4.250.000. La sanción reducida nunca puede quedar por debajo del mínimo aplicable al año en que fue liquidada. Cubre mora al 10 de agosto; no admite compensaciones ni cruces de cuentas.
¿Puedo pagar a cuotas y con qué garantía?
Una facilidad de pago, es decir, un acuerdo para cancelar la deuda por cuotas, puede durar hasta 24 meses sin garantía bajo las condiciones legales y entre 24 y 36 meses con respaldo personal para deudas limitadas. Al firmarla debe abonarse al menos el 10 % del total.
La UVT, Unidad de Valor Tributario usada para actualizar topes fiscales, vale $52.374 en 2026, conforme a la Resolución DIAN 000238 del 15 de diciembre de 2025. El límite de 6.000 UVT para aceptar garantía personal equivale a $314.244.000.
Los demás casos requieren garantía suficiente. La sanción mínima del año 2026 corresponde a 10 UVT. Ese piso equivale a $523.740 y puede impedir que se aplique íntegramente la reducción porcentual.
Quien cumplía un acuerdo al 10 de agosto puede mover una vez y hasta por 12 meses las cuotas exigibles entre esa fecha y el 31 de diciembre, conservando las garantías y certificando bajo juramento que necesita caja. Los Grandes Contribuyentes, clasificados especialmente por su relevancia fiscal, están excluidos solo de estas facilidades.
¿No declaré o declaré mal: qué pasa?
Quien omitió una declaración puede presentarla pagando el impuesto, mora reducida y el 15 % de la sanción por extemporaneidad, cobro aplicado por declarar fuera de plazo. Quien corrija para aumentar el impuesto o reducir pérdidas o un saldo favorable paga el 15 % de la sanción y ningún interés moratorio.
Un saldo a favor es el valor que una declaración deja a disposición del contribuyente para devolución, compensación o imputación. Corregir para reducirlo también entra en el alivio, siempre que se pague el impuesto que resulte a cargo.
La opción cubre procesos sin decisión notificada del recurso de reconsideración, mecanismo para pedir a la autoridad fiscal que revise su propio acto. El interesado debe aceptar por completo los hechos y valores discutidos. Si incumple las condiciones, el trámite continúa y la declaración posterior queda sin efecto legal.
Las obligaciones formales pendientes también pueden cumplirse con la sanción reducida dentro del término especial. El interesado debe informar por escrito el cumplimiento y la aceptación total de las glosas planteadas.
¿Tengo un pleito con la DIAN: cómo se concilia?
Puede solicitarse conciliación si la demanda fue presentada antes del sismo, ya fue admitida y aún no existe decisión judicial firme. En primera o única instancia se concilia el 85 % de sanciones, actualizaciones e intereses; en segunda instancia, el 80 %. El impuesto discutido se cancela completo.
La demanda debe ser de nulidad y restablecimiento del derecho, acción judicial que busca anular un acto administrativo y reparar el derecho afectado. Si había $10 millones entre sanciones, actualización e intereses, se pagarían $1,5 millones en primera instancia o $2 millones en segunda, más el 100 % del impuesto discutido.
Cuando solo se discute una sanción, puede conciliarse el 80 %. En devoluciones improcedentes, el alivio cubre el 70 % de la sanción y exige reintegrar lo recibido de más. El solicitante también debe acreditar el pago de la declaración privada de 2025 cuando esa obligación ya sea exigible.
¿Recibí donaciones o quiero donar: qué cambia en impuestos?
Una persona natural afectada puede recibir bienes o pagos en especie destinados a subsistencia, salud, vivienda, reposición productiva o reactivación sin que constituyan renta ni ganancia ocasional. El beneficio cubre hasta 2.600 UVT acumuladas por receptor, equivalentes a $136.172.400, y tampoco genera retención en la fuente.
El donante debe certificar quién recibió, qué entregó y cuánto valía. La falsedad, la simulación o el uso indebido hacen perder el tratamiento desde el momento de la infracción. La consecuencia incluye cobrar lo dejado de pagar, intereses y sanciones, sin perjuicio de otras responsabilidades.
También es posible donar a la Nación un saldo favorable de una declaración, pero primero se compensan las deudas vencidas y solo se acepta el remanente. La aceptación da derecho al descuento del artículo 257, pero el mismo valor no puede usarse además como costo, deducción u otro beneficio.
¿Desde cuándo rige y qué falta?
El texto dispone que rige con su publicación, pero al 18 de septiembre de 2026 la última edición del Diario Oficial verificada era la 53.627 del día 15. Por eso todavía no puede afirmarse que los alivios ya estén vigentes. La firma presidencial y ministerial no reemplaza ese requisito.
Tampoco constaban un comunicado específico de la administración tributaria o del Ministerio de Hacienda ni la resolución que debe crear los comités especiales encargados de decidir las conciliaciones. Las solicitudes de conciliación deberán resolverse dentro del mes siguiente a su presentación y el acta tendrá que llegar al juez en diez días hábiles.
| Alivio | Qué se paga | Qué se rebaja | Plazo |
|---|---|---|---|
| Deuda en mora (artículo 9) | 100 % de la obligación, intereses al 4,5 % anual y 15 % de sanciones | 85 % de sanciones y diferencia frente a la mora ordinaria | Pago hasta el 19 de noviembre |
| Facilidad de pago (artículo 5) | Cuota inicial mínima del 10 % y saldo por cuotas | Interés al 4,5 % anual | Solicitud hasta el 19 de noviembre; acuerdo hasta 36 meses |
| Reprogramación (artículo 6) | Cuotas del acuerdo vigente | No reduce capital; aplaza calendario | Solicitud hasta el 19 de noviembre; extensión hasta 12 meses |
| Declaración omitida (artículo 10) | Impuesto, intereses al 4,5 % anual y 15 % de la sanción | 85 % de la sanción y parte de la mora | Presentación y pago hasta el 19 de noviembre |
| Corrección (artículo 10) | Mayor impuesto y 15 % de la sanción | 85 % de la sanción y todos los intereses moratorios | Corrección y pago hasta el 19 de noviembre |
| Conciliación en primera instancia | 100 % del impuesto, 15 % de sanciones y actualización, e intereses al 4,5 % | 85 % de sanciones, actualización e intereses conciliables | Solicitud hasta el 19 de noviembre |
| Conciliación en segunda instancia | 100 % del impuesto, 20 % de sanciones y actualización, e intereses al 4,5 % | 80 % de sanciones, actualización e intereses conciliables | Solicitud hasta el 19 de noviembre |
| Donaciones en especie | No paga renta, ganancia ocasional ni retención si cumple requisitos | Tributación sobre ayudas elegibles dentro del tope | Recibidas entre el 10 de agosto y el 31 de diciembre |
| Donación de saldos a favor | Remanente después de compensar deudas vencidas | Descuento tributario sujeto a límites legales | Solicitud hasta el 31 de diciembre |
Estos alivios no prorrogan el calendario de renta de las personas naturales afectadas. Ese asunto corresponde al Decreto 1226, explicado por Más Colombia en su nota del 1 de septiembre de 2026 sobre los nuevos vencimientos.
Otra norma de emergencia fue el Decreto 1423, detallado en la nota de Más Colombia del 18 de septiembre de 2026 sobre arriendos. Esa disposición trata desalojos, reajustes y propiedad horizontal, no las obligaciones tributarias explicadas aquí.
El Decreto 1419 es un decreto legislativo, una norma con fuerza de ley expedida durante la emergencia y sometida al control automático de la Corte Constitucional.