La DIAN devuelve el IVA de carros eléctricos e híbridos certificados por la UPME: los compradores tienen cinco años para pedirlo
El trámite puede hacerse en línea con firma electrónica. Sin firma, solo cuatro ciudades exigen cita previa; las demás direcciones seccionales reciben la solicitud sin agendamiento.

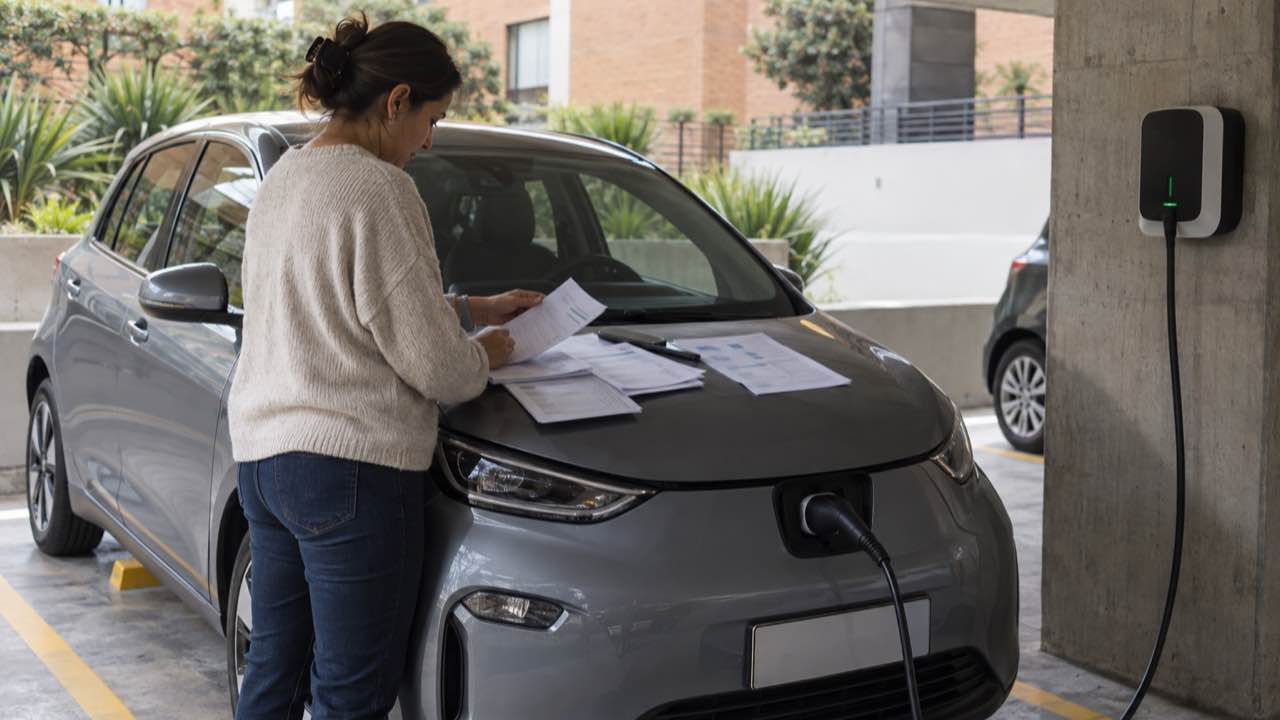
Quien compró un carro eléctrico o híbrido certificado por la Unidad de Planeación Minero Energética (UPME) y pagó el impuesto al valor agregado (IVA) puede pedir su devolución hasta cinco años después de la factura. La Dirección de Impuestos y Aduanas Nacionales (DIAN) precisó el procedimiento en el Concepto 000673 del 16 de enero de 2026, publicado el 22 de enero.
Compradores y abogados consultados por La República dicen que no consiguen cita para el trámite, pero la cita no es obligatoria para todos. El diario lo publicó en su nota del 28 de septiembre de 2026; la DIAN no respondió a sus preguntas.
Sin el certificado de la UPME no hay beneficio. La entidad explica en sus preguntas frecuentes sobre vehículos, consultadas el 28 de septiembre de 2026 qué tecnologías pueden presentarse.
¿Quién puede pedir la devolución del IVA de un carro eléctrico o híbrido?
Puede solicitarla la persona natural que compró para uso particular un vehículo eléctrico o híbrido certificado. El Normograma de la autoridad tributaria recoge la Ley 1715 del 13 de mayo de 2014, modificada el 10 de julio de 2021: su artículo 12 excluye del IVA las inversiones certificadas.
El uso personal del vehículo no excluye al comprador de los dos beneficios. El Concepto 013853 de la DIAN, del 5 de septiembre de 2025, extendió la doctrina a personas naturales, siempre que obtengan la certificación exigida.
No todos los carros que se venden como híbridos califican. Sí pueden acceder los híbridos convencionales (HEV) y los enchufables (PHEV); los híbridos ligeros o «mild hybrid» (MHEV) quedan por fuera.
Tendencias:
➜ California subirá su salario mínimo a US$17,40 en 2027: el cambio también eleva a US$72.384 el umbral para ciertos empleados
➜ ¿Le faltan semanas para pensionarse? Tres fallos de 2026 aclaran cuándo deben contarlas aunque el empleador no haya pagado
La entidad técnica certifica la elegibilidad, pero no ordena ni concede la devolución. Su documento habilita al titular para acudir ante la administración tributaria, que revisa la solicitud y sus soportes. Por eso, tener un vehículo de una categoría admitida no reemplaza el certificado.
¿Cómo se pide la devolución ante la DIAN?
El titular presenta una solicitud de pago de lo no debido ante la administración tributaria de su domicilio. La página oficial de trámite y requisitos para devoluciones, consultada el 28 de septiembre de 2026, permite radicar virtualmente o, cuando corresponda, de manera física con los soportes exigidos.
Una persona natural no obligada a llevar contabilidad debe aportar estos documentos y requisitos generales.
- Formato 010, “Solicitud de Devolución y/o Compensación”, debidamente diligenciado.
- Registro Único Tributario (RUT), registro de identificación fiscal del contribuyente, formalizado y actualizado.
- Certificación bancaria del titular, expedida máximo un mes antes de la solicitud.
- Certificado expedido por la UPME para el vehículo objeto del beneficio.
- Relación detallada de las facturas, con el IVA discriminado.
- Documento privado o declaración juramentada que confirme que las facturas corresponden al vehículo certificado, que no hubo devolución o compensación previa y que el IVA no se trató como costo, deducción ni impuesto descontable.
- Acreditación de la representación o poder, cuando corresponda.
Al comprador no obligado a llevar contabilidad no se le exige certificar la relación mediante contador. En su lugar, aporta la relación de facturas y el documento privado o la declaración juramentada. El vendedor no presenta esta petición cuando el impuesto fue facturado antes de obtenerse el certificado.
¿Hace falta cita en la DIAN?
Con firma electrónica, la solicitud se radica mediante el servicio informático y no requiere cita presencial. Sin esa firma, se exige agendamiento en Bogotá, Bucaramanga, Medellín y Cali; las demás direcciones seccionales reciben el trámite sin cita previa, de acuerdo con las instrucciones vigentes para devoluciones.
La falta de cupos en una ciudad no elimina la alternativa digital para quien tenga firma electrónica. Quien deba acudir físicamente necesita seguir el canal de su seccional, porque la exigencia cambia según el lugar. No existe una regla nacional que obligue a todos a conseguir cita.
¿Qué otro beneficio tiene comprar un carro eléctrico?
La inversión certificada puede dar una deducción en renta equivalente al 50 % del total invertido. Es un beneficio distinto de recuperar el impuesto pagado: puede distribuirse hasta en 15 años y, en cada periodo, no superar el 50 % de la renta líquida calculada antes de aplicarlo.
Para una persona natural también rige el límite conjunto de la cédula general. Las deducciones especiales y rentas exentas no pueden superar el 40 % del ingreso neto ni 1.340 unidades de valor tributario (UVT), medida anual utilizada para calcular obligaciones fiscales. En 2026, ese tope equivale a $70.181.160.
La deducción se registra en “Otras deducciones imputables” del Formulario 210. No debe confundirse con la devolución: una reduce la base sobre la cual se calcula renta y la otra busca recuperar el IVA pagado. Cada beneficio conserva sus propios requisitos y límites.
¿Por qué hay represamiento?
El represamiento y la falta de citas fueron reportados por usuarios y abogados, no reconocidos oficialmente por la autoridad tributaria. La República, atribuyó el problema al aumento de compras y dijo que no obtuvo respuesta de su director.
Las cifras oficiales muestran un fuerte aumento de solicitudes técnicas, no de certificados ni de carros vendidos. El balance de movilidad eléctrica de la UPME, publicado el 12 de mayo de 2026 registró 4.933 trámites desde 2022: pasaron de 19 ese año a 3.211 en 2026, con corte a esa fecha.
La oficina técnica informó que expedía más de 100 certificaciones diarias y había reducido sus tiempos en 83 %. También reconoció retrasos por el alto volumen radicado al cierre de diciembre de 2025, pero esa demora corresponde a la certificación y no demuestra una congestión en las citas para pedir devoluciones.
Radicar la solicitud no garantiza que la devolución sea aprobada. La autoridad debe revisar el certificado, las facturas, las declaraciones y los requisitos generales antes de decidir cada caso.